HIBAPRESS-RABAT
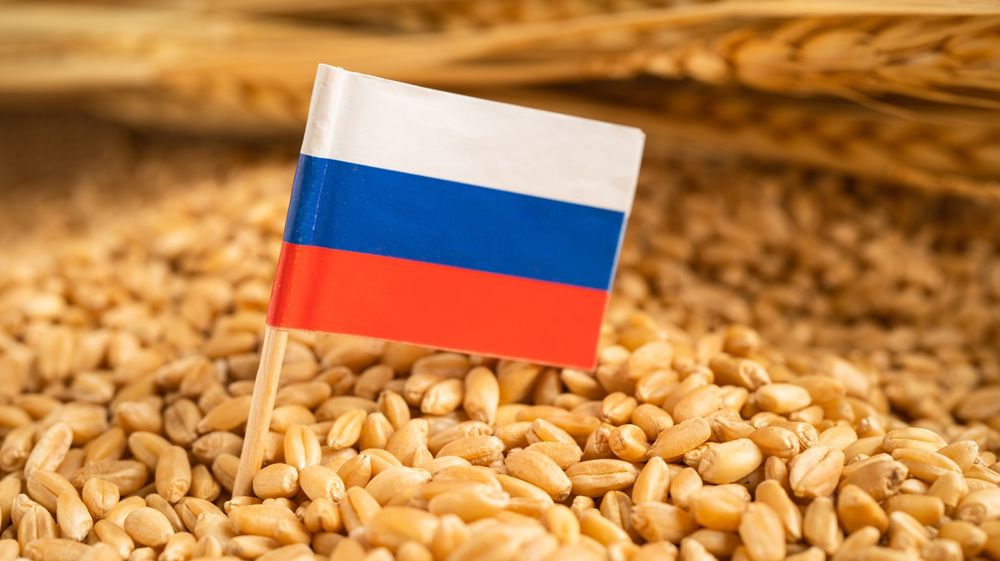
Depuis le 8 juillet, les expéditions russes de blé sont soumises à une taxe de 370,1 roubles (4,87 dollars) par tonne, selon le ministère russe de l’Agriculture. Ce prélèvement restera en vigueur jusqu’au 15 juillet, avant une éventuelle révision, alors qu’il était nul depuis le 22 avril.
Cette réactivation, rapportée par l’agence de presse privée russe Interfax, intervient après la remontée du prix indicatif du blé russe à l’exportation, passé de 233,8 à 239,4 dollars la tonne, franchissant ainsi le seuil déclenchant l’application du droit.
Mis en place en 2021, le dispositif russe repose sur un système de droits variables calculés chaque semaine à partir des prix des contrats d’exportation enregistrés à la Bourse de Moscou. Le prélèvement correspond à 70 % de l’écart entre un prix de référence fixé par les autorités et un prix indicatif.
Plus le prix indicatif dépasse ce seuil, plus le montant du droit augmente. À l’inverse, lorsque les cours à l’exportation sont inférieurs au niveau déclenchant la taxe, le prélèvement peut être nul. L’objectif de ce mécanisme est à la fois de réguler les exportations et de mobiliser des ressources pour soutenir les producteurs agricoles russes.
Si le retour de cette taxe constitue un signal de raffermissement des prix à l’exportation du blé russe, il intervient dans un contexte où les perspectives du marché mondial apparaissent moins favorables.
Selon les dernières projections du Département Américain de l’Agriculture (USDA), la production mondiale de blé pour la campagne 2026/27 est attendue à 820 millions de tonnes, soit une baisse de 3 % par rapport à la campagne précédente.
Dans le même temps, la consommation mondiale devrait rester supérieure à la production, à environ 824,5 millions de tonnes, ce qui maintient une pression sur les stocks. Par ailleurs, le commerce international devrait reculer de 6 %, à 213,3 millions de tonnes, avec des exportations plus faibles attendues pour certains fournisseurs comme l’Australie et une baisse des importations projetée sur plusieurs marchés, notamment la Turquie, le Maroc et le Nigeria.
Cette configuration traduit un marché où l’équilibre entre l’offre et la demande pourrait rester fragile. Une réduction des disponibilités exportables chez les grands fournisseurs pourrait ainsi exercer une pression supplémentaire sur les prix internationaux.